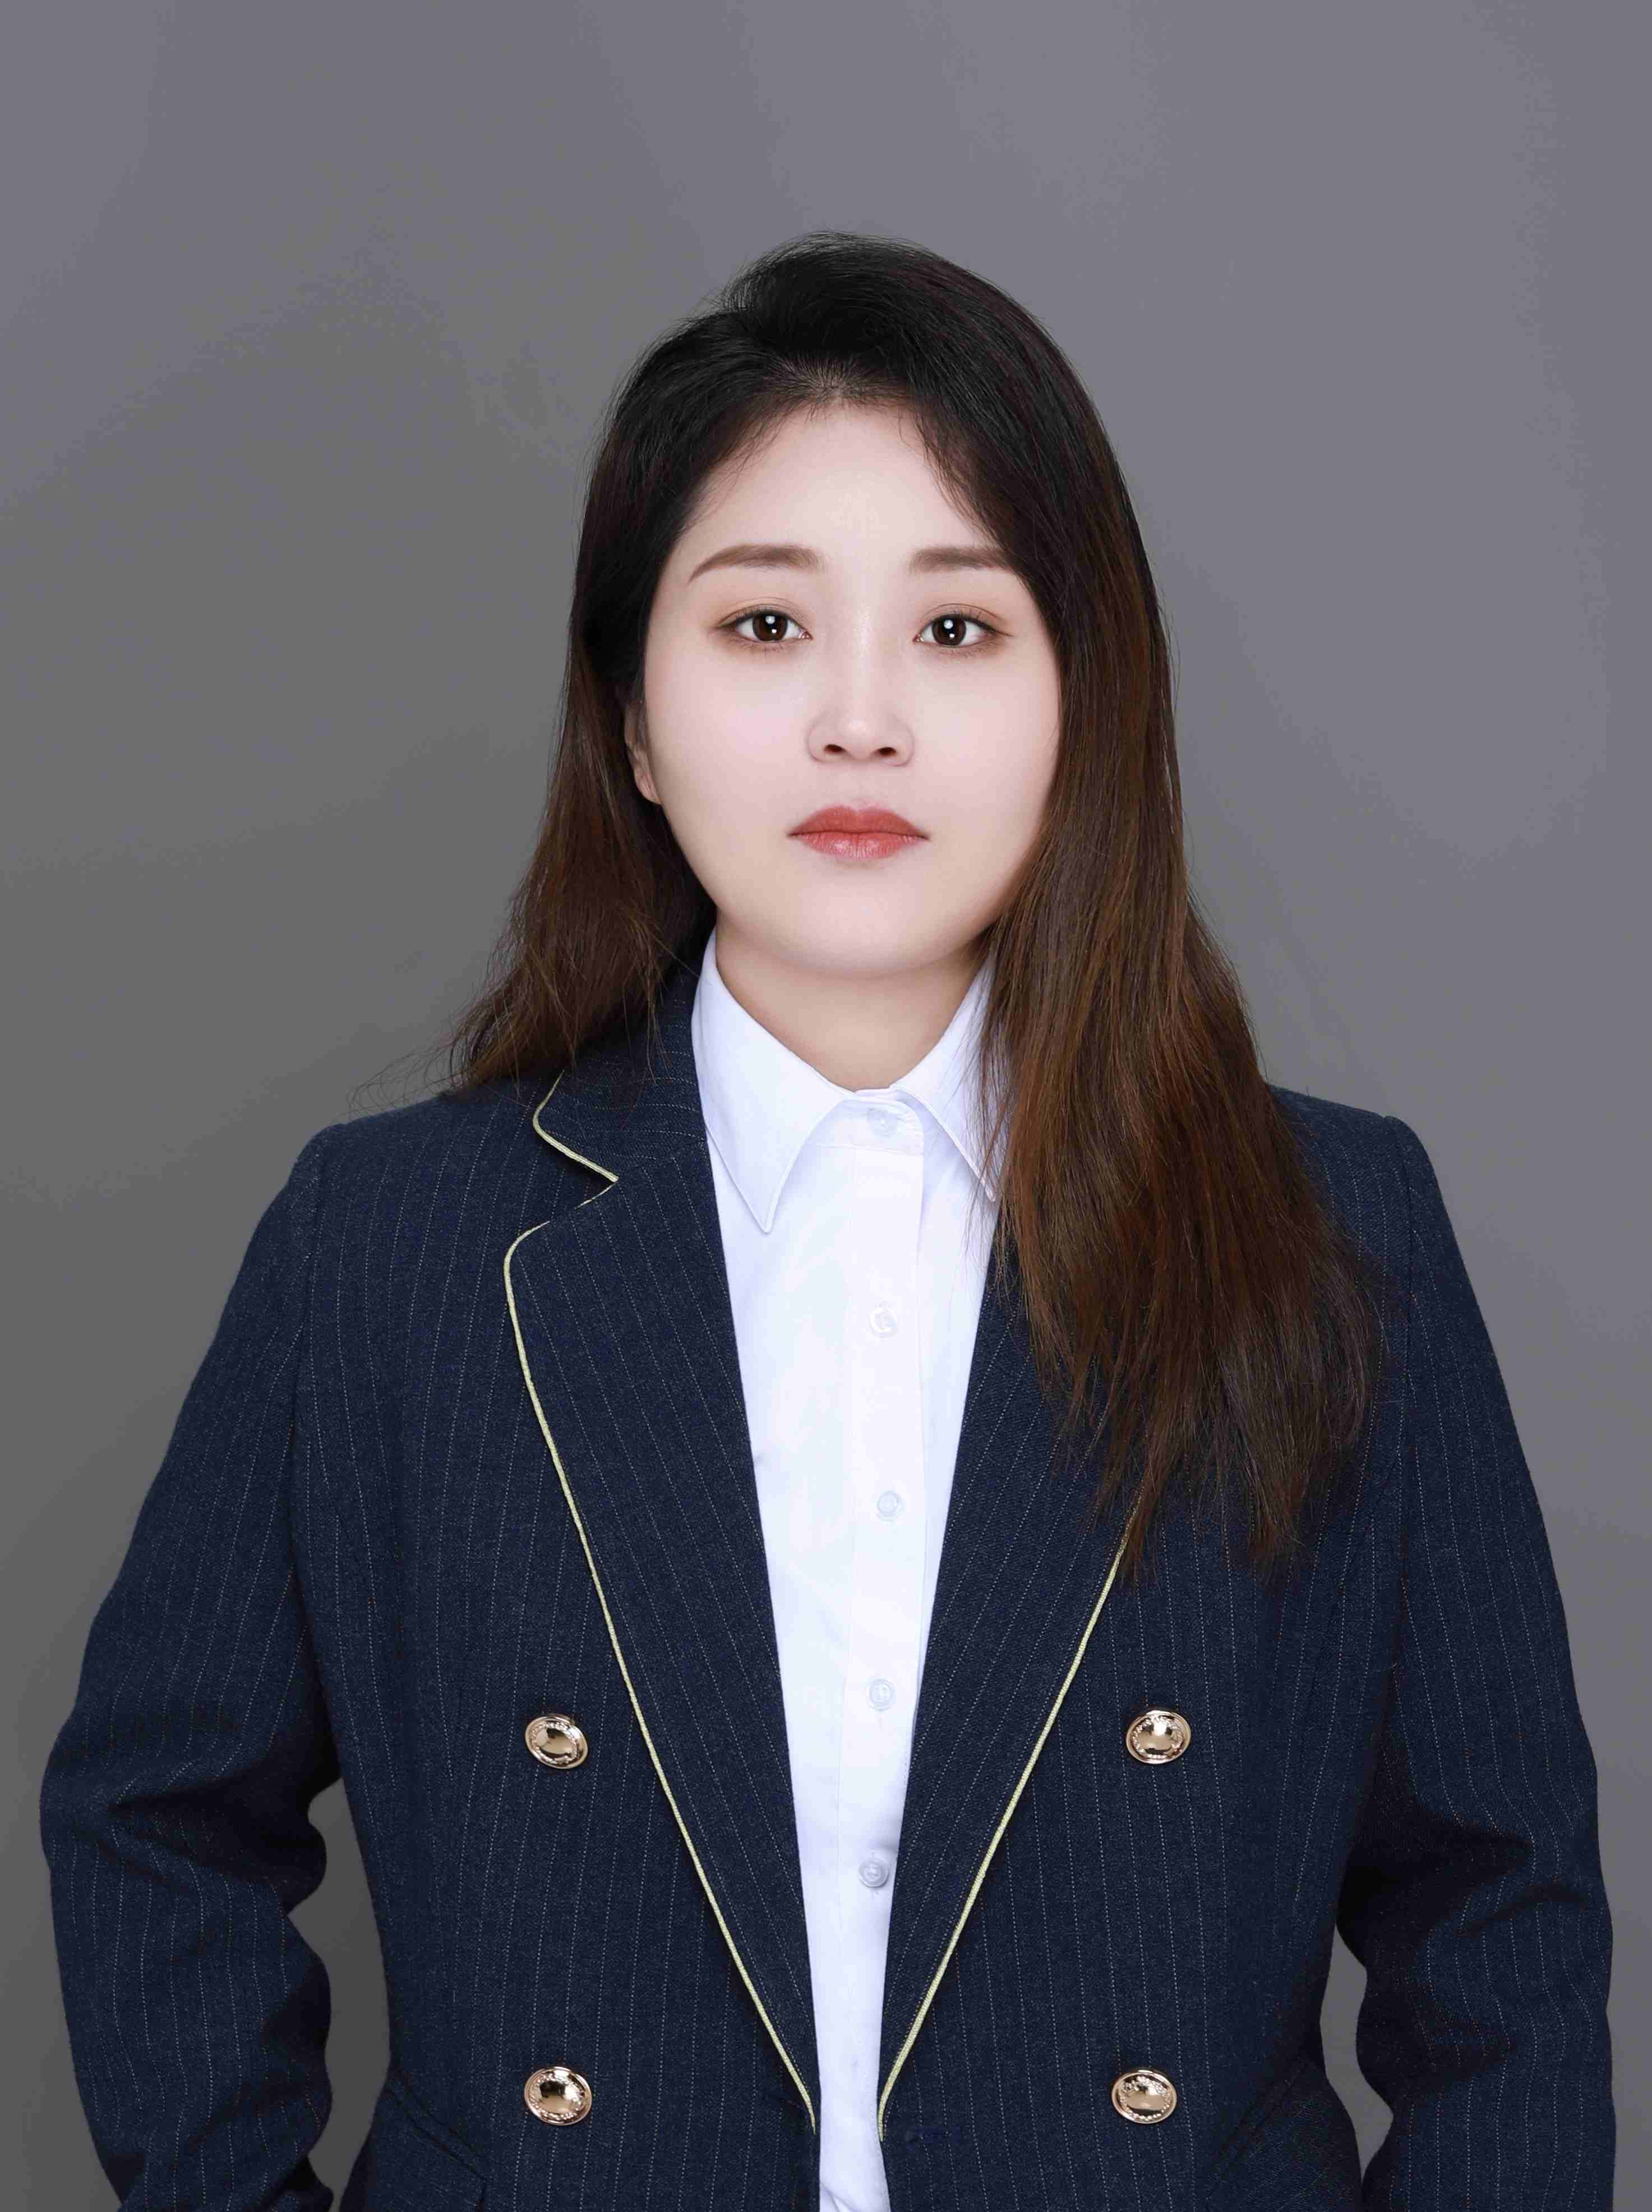
在工作期间积极参与各种案件的办理,在河南、山东、四川、山西、江西等省办理过多起案件。法律理论知识扎实,实践经验丰富,熟知各地征拆政策,在办案时能够快速果断找到征收方违法点,细致耐心地与客户沟通案情,准确掌握客户心理预期,为当事人制定合理的补偿方案,并在与征收方协商过程中占据主动权。

小规模纳税人2020年房产税减免政策主要依据《中华人民共和国房产税暂行条例》及相关规定,具体优惠政策如下:
1)房产税减免政策1. 根据《中华人民共和国房产税暂行条例》第五条,下列房产免纳房产税:
国家机关、人民团体、军队自用的房产;
由国家财政部门拨付事业经费的单位自用的房产;
宗教寺庙、公园、名胜古迹自用的房产;
个人所有非营业用的房产;
经财政部批准免税的其他房产。
2. 对于小规模纳税人,房产税减免政策也包含在一定幅度的减税优惠中。根据相关政策,小规模纳税人可享受房产税减半征收的优惠,具体减征幅度由省、自治区、直辖市人民政府根据本地区实际情况,以及宏观调控需要确定,最高可达50%。
3. 增值税小规模纳税人如已享受其他税种(如资源税、城市维护建设税、印花税等)的优惠政策,可叠加享受减征50%的房产税优惠政策。
2)小规模纳税人房产税计算依据1. 依照《中华人民共和国房产税暂行条例》第三条,房产税依照房产原值一次减除10%至30%后的余值计算缴纳。具体减除幅度,由省、自治区、直辖市人民政府规定。
2. 房产出租的,以房产租金收入为房产税的计税依据。
3)其他相关税收优惠1. 根据相关政策,小规模纳税人在一定条件下,如纳税确有困难,可由省、自治区、直辖市人民政府确定,定期减征或者免征房产税。
2. 小规模纳税人的税率及征收率也有所调整,不仅限于3%,根据行业不同,征收率可能为3%或5%,如建筑业、文化体育业为3%,金融业、销售不动产等为5%。
小规模纳税人在2020年可享受的房产税减免政策包括免税、减半征收以及与其他税种优惠政策叠加享受等,具体优惠幅度和条件需依据当地人民政府的规定确定。
下列房产免纳房产税:一、国家机关、人民团体、军队自用的房产;二、由国家财政部门拨付事业经费的单位自用的房产;三、宗教寺庙、公园、名胜古迹自用的房产;四、个人所有非营业用的房产;五、经财政部批准免税的其他房产。
《中华人民共和国房产税暂行条例》第三条房产税依照房产原值一次减除10%至30%后的余值计算缴纳。具体减除幅度,由省、自治区、直辖市人民政府规定。没有房产原值作为依据的,由房产所在地税务机关参考同类房产核定。房产出租的,以房产租金收入为房产税的计税依据。
《中华人民共和国房产税暂行条例》第六条除本条例第五条规定者外,纳税人纳税确有困难的,可由省、自治区、直辖市人民政府确定,定期减征或者免征房产税。
以上就是在明律师事务所小编为大家整理的“2020年小规模纳税人税收优惠政策,小规模纳税人2020年房产税减免政策文件”相关内容,希望能够对您有所帮助。如果您还有其他问题,欢迎咨询我们的在线律师。
内容来源参考:法律头条-小规模纳税人房产税2022年新政策,小规模纳税人房产税减半征收政策
内容审核:徐慧芳律师
免责申明:
本文内容中的法律法规来源于网络整理,如法律法条存在信息滞后或错误、侵权,欢迎联系我们纠错,我们将在24小时内进行处理。遇到拆迁,提前咨询律师各项是否合理,房屋,土地,装修,停产停业损失等。仅受理拆迁相关咨询!本所律师经验丰富,尤其擅长企业,商铺及复杂重大疑难案件!欢迎咨询在明律师在线客服。





















