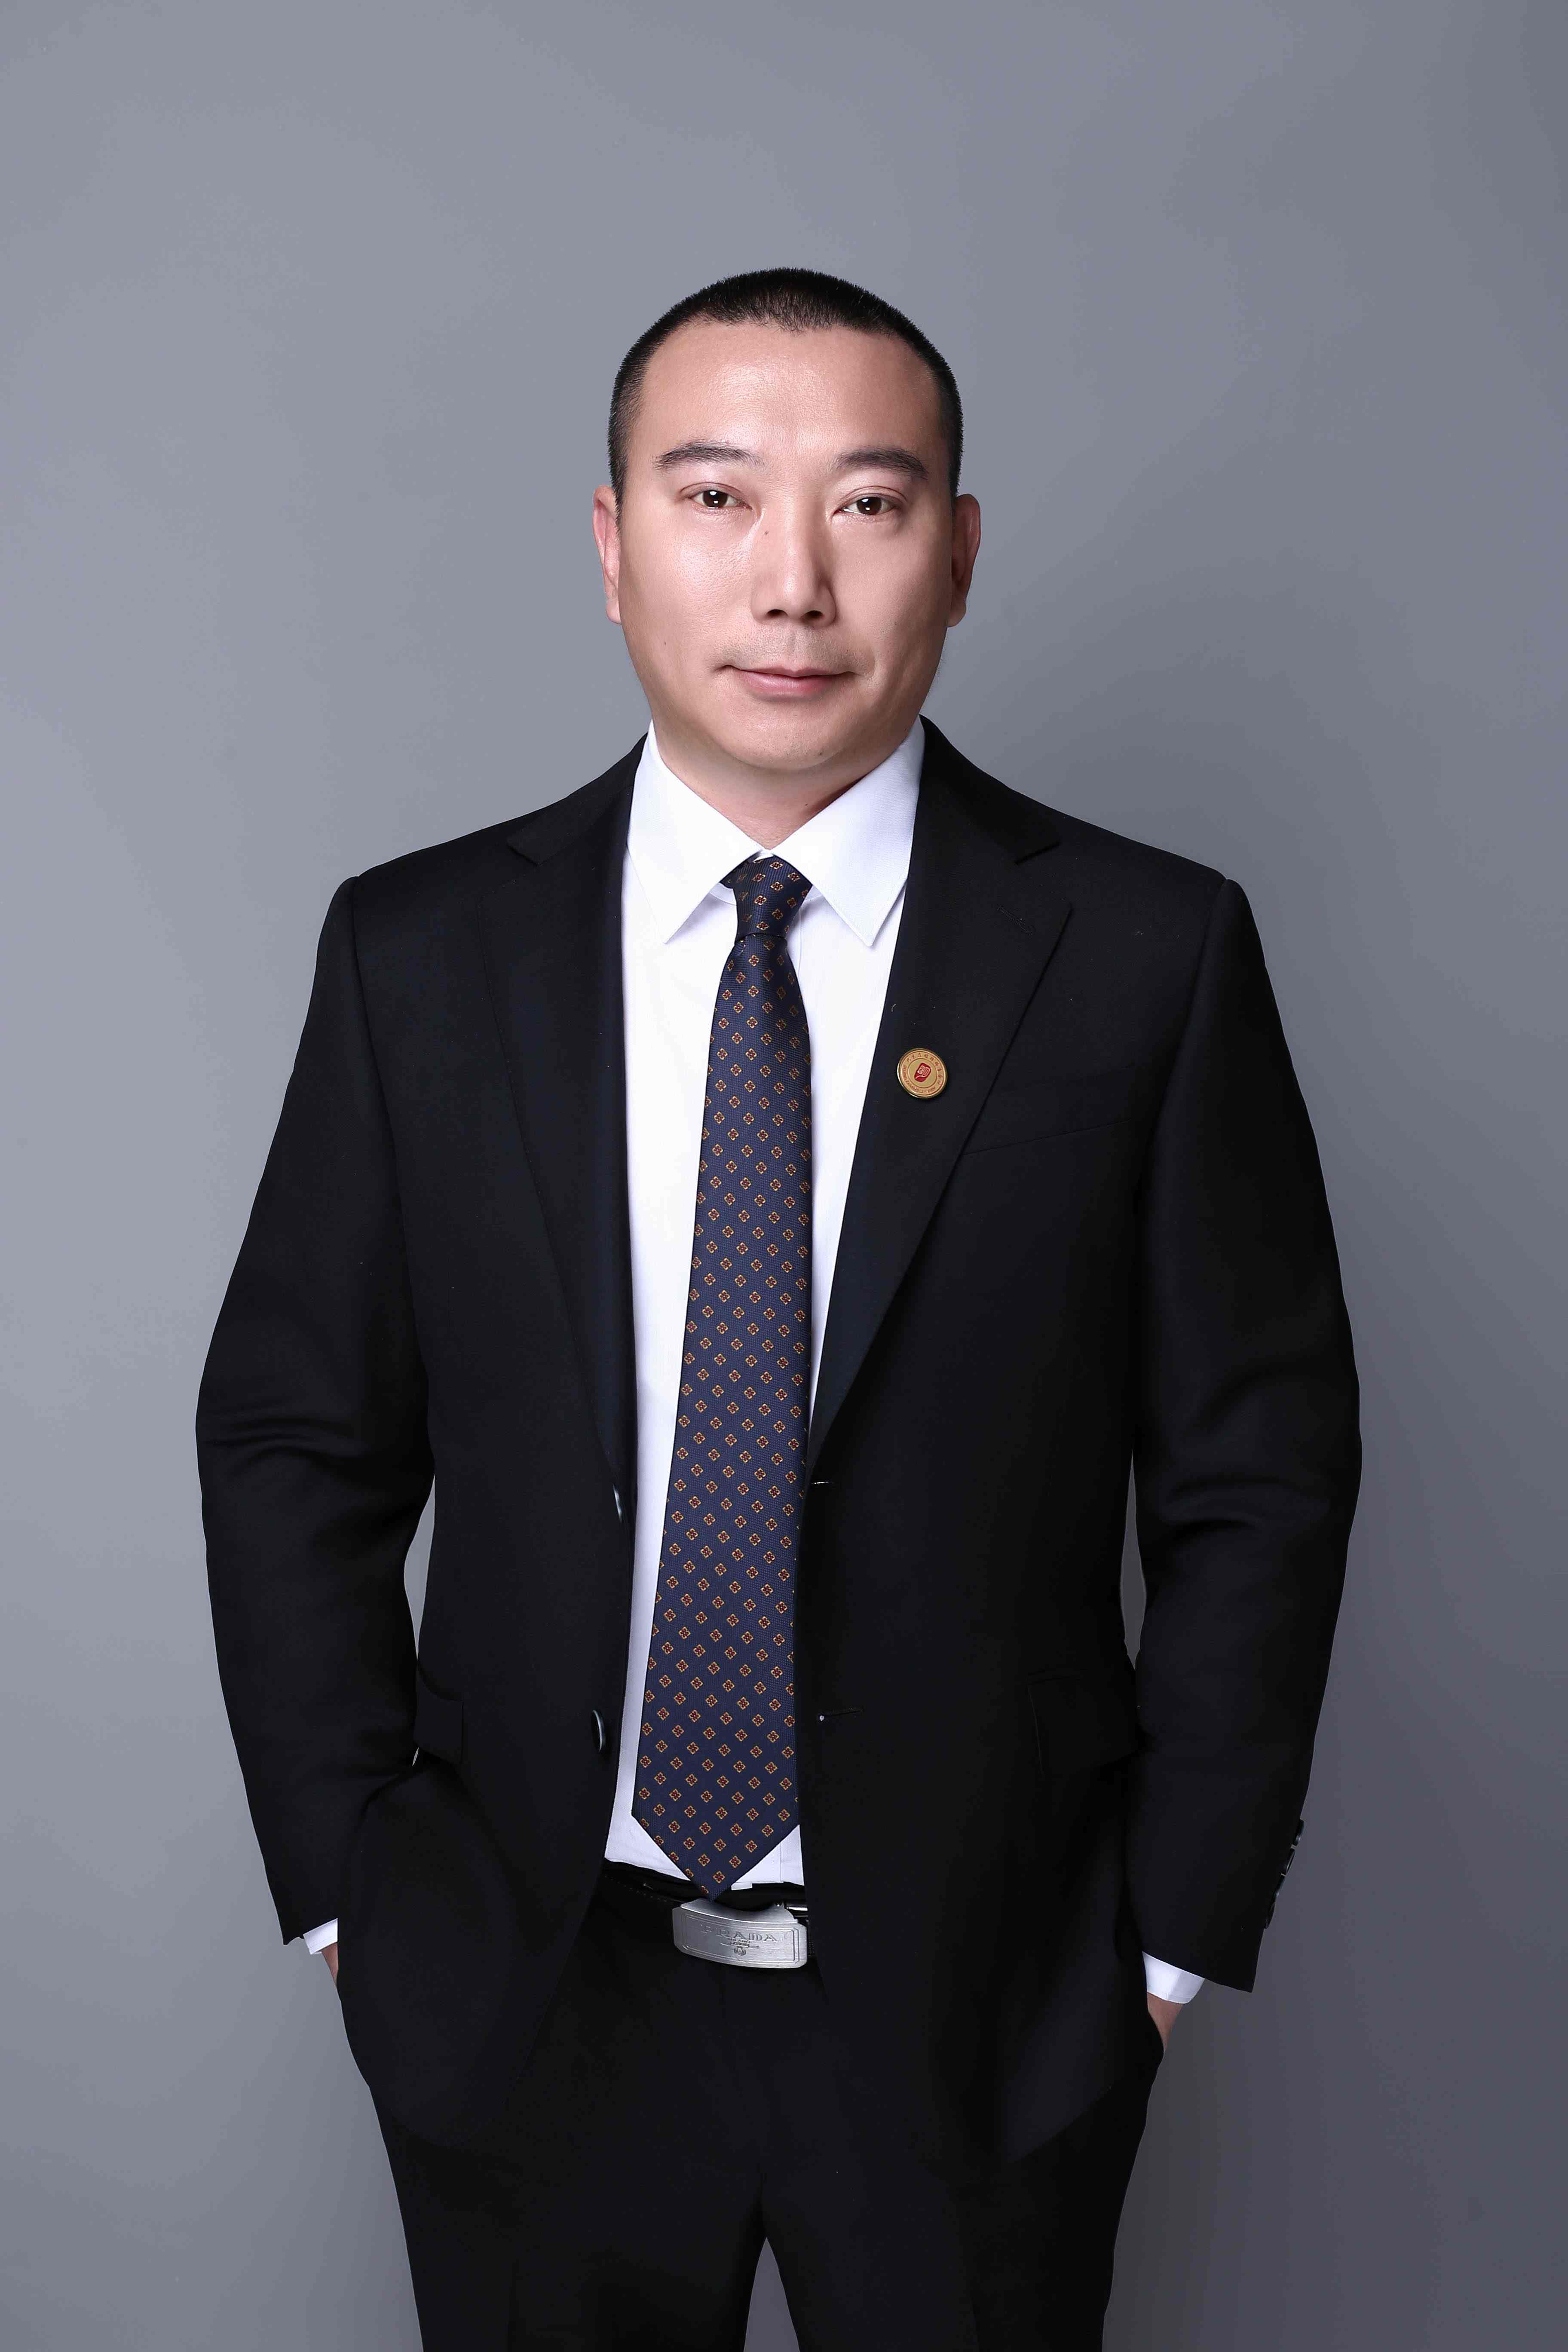
刘博韬律师自2010年起专注于征收拆迁业务,在该领域深耕十五年,代理案件遍及除西藏及港澳台地区的全部省、自治区、直辖市,涉及住宅类、商业类、企业类房屋拆迁、集体土地征收及行政处罚等,案件总量逾千件。

农村宅基地建设可以申请贷款,但需满足一定条件。
1)贷款的基本条件根据相关法律法规,农村宅基地使用权本身是不能抵押的。在不改变宅基地所有权性质的前提下,以农民住房所有权及所占宅基地使用权作为抵押的,农民住房财产权可以抵押贷款。这意味着,宅基地上的自建房可以申请贷款,但必须同时考虑房屋所有权和宅基地使用权。
2)贷款的具体要求1. 贷款人应具有完全民事行为能力,且无任何不良信用记录。
2. 用于抵押的房屋所有权及宅基地使用权应无权属争议,需依法拥有政府相关主管部门颁发的权属证明,且未列入征地拆迁范围。
3. 贷款人应提供其他长期稳定居住场所的相关证明材料,以确保除用于抵押的农民住房外,仍有居住保障。
4. 贷款人所在的集体经济组织应书面同意宅基地使用权随农民住房一并抵押及处置。如为共有农民住房抵押,还需取得其他共有人的书面同意。
3)申请贷款的流程1. 准备相关材料:包括身份证、户口簿、不动产权属证书或政府批准用地的文件、房屋符合规划或建设的相关材料等。
2. 向银行或贷款机构提交申请:将准备好的材料提交给银行或贷款机构,并填写贷款申请表。
3. 银行或贷款机构审核:银行或贷款机构将对提交的材料进行审核,评估贷款人的信用状况和抵押物的价值。
4. 签订合同并放款:审核通过后,银行或贷款机构将与贷款人签订贷款合同,并按照约定放款。
农村宅基地建设在符合一定条件下是可以申请贷款的。但需注意,不同地区和贷款机构的具体政策和要求可能有所不同,因此在实际操作中需详细咨询并了解相关规定。
回迁合同本身不能直接抵押给私人借款,但回迁房在取得房产证后,符合相关条件的情况下,可以用于抵押贷款。以下是对此问题的详细分析:
一、回迁合同的法律性质与限制
1. 回迁合同的本质:
- 回迁合同是拆迁补偿的一种方式,体现了被拆迁人与拆迁人之间就拆迁补偿事宜达成的具有法律效力的协议。
- 它主要约定了补偿方式、补偿金额、回迁房屋的位置和面积等内容,但并不直接代表房屋的产权。
2. 不能直接抵押的原因:
- 抵押贷款要求抵押物能合法转让、处置,并具备明确的价值。
- 回迁合同仅是一种债权凭证,体现的是被拆迁人未来获得回迁房屋的权利,并非物权凭证。
- 因此,在尚未取得房屋所有权的情况下,无论是银行还是私人借款者,通常都不会接受回迁合同作为抵押物。
二、回迁房抵押贷款的条件与流程
1. 取得房产证的重要性:
- 房产证是房屋产权的法定证明,明确了房屋的权属关系。
- 只有取得房产证的回迁房,其所有权人才拥有完整的产权,有权对房屋进行处分,包括将其用于抵押贷款。
2. 金融机构的考量因素:
- 金融机构在接受回迁房作为抵押物时,会综合考虑房屋的市场价值、房龄、变现能力等因素。
- 若回迁房所在区域的房地产市场活跃,房屋价值稳定且容易变现,金融机构通常更愿意接受该房屋作为抵押物。
- 同时,借款人的信用状况、还款能力也是金融机构评估的重要因素。
3. 操作流程与建议:
- 在申请抵押贷款前,借款人应先确认回迁房是否已取得房产证,并咨询银行或贷款机构的具体政策。
- 借款人需准备相关文件,如不动产权证书、回迁协议、身份证明等,向银行或贷款机构申请贷款。
- 借款人应谨慎考虑自己的还款能力和风险承受能力,确保能够按时还款,避免不必要的法律纠纷和经济损失。
三、特殊情况下的贷款可能性与风险
1. 预抵押登记:
- 在某些地区,如果回迁房项目已经取得了合法合规的预售许可证明,且相关银行认可这种操作模式,可以办理预抵押登记手续。
- 但这种情况较为少见,且银行审核会非常严格,因为预抵押登记基于未来能够取得房屋产权的预期,存在不确定性。
2. 结合其他担保措施:
- 如果借款人信用状况良好、有稳定收入来源和较强还款能力,并能提供其他有效担保措施(如第三方保证、存单质押等),银行或私人借款者可能会综合考虑后发放贷款。
- 但这并非基于回迁合同本身的抵押,而是基于其他担保措施的有效性。
3. 私下交易的风险:
- 在缺乏房产证的情况下,若尝试通过私下交易寻找愿意接受回迁合同作为担保的私人借款者,这样的交易往往伴随着较高的风险和利息。
- 从法律角度看,此类私下交易可能无法得到充分的法律保护,一旦发生纠纷,解决起来将极为复杂。
根据《中华人民共和国民法典》第三百九十五条:债务人或者第三人有权处分的建筑物和其他土地附着物可以抵押。这表明,只有拥有完整产权的房屋才能作为合法的抵押物。因此,回迁合同本身不能作为抵押物,但取得房产证的回迁房在符合条件下可以。
大棚贷款的最简单三个步骤可以归纳为准备与申请、提交与审批、发放与还款,具体如下:
一、准备与申请
1. 确保大棚产权清晰:大棚需归抵押人合法所有,产权无争议,且未列入征地拆迁范围。同时,大棚所在土地使用权也需同时抵押,使用寿命期一般定为10年,并需参加政策性农业保险。
2. 满足贷款人资格:贷款人需具备完全民事行为能力,资信良好,有稳定的收入来源和偿还贷款本息的能力。
3. 准备申请材料:包括身份证、户口本等个人及家庭信息,大棚所有权证、土地承包合同等大棚及土地相关文件,以及抵押物信息与评估报告。
二、提交与审批
1. 选择贷款机构:咨询多家银行或金融机构,了解其政策、利率、额度等要求,选择最适合自己的贷款机构。
2. 提交申请与初审:向选定的贷款机构提交完整的申请材料,贷款机构对材料的完整性和真实性进行初步审查。
3. 实地调查与风险评估:贷款机构工作人员实地考察大棚情况,与评估报告比对核实,对贷款风险进行全面评估,确定贷款额度、期限、利率等条件。
三、发放与还款
1. 签订合同与抵押登记:贷款批准后,签订正式的贷款合同,明确双方权利义务,并前往当地相关部门办理大棚抵押登记手续,取得他项权利证书。
2. 贷款发放:抵押登记完成后,贷款机构按合同约定将贷款资金发放到借款人指定账户。
3. 按时还款:借款人需按合同约定的还款方式和期限按时足额偿还贷款本息,避免逾期产生罚息和不良信用记录。
#拆迁村银行贷款政策文件依据
#拆迁村银行贷款政策文件是什么
#拆迁村银行贷款政策文件解读
#拆迁村银行贷款政策文件最新
#企业拆迁补偿款税务最新政策文件2024年
#拆迁安置契税减免政策文件
#最新拆迁补偿款所得税5年政策规定全文
#政府拆迁补偿款的税收政策解读
#村集体征地款税收政策文件
#国家关于拆迁安置房的最新政策
#拆迁村银行贷款政策文件最新
#拆迁村银行贷款政策文件是什么
#拆迁村银行贷款政策文件解读
#拆迁银行贷款怎么办
#拆迁贷款怎么办
#拆迁户贷款有政策吗
#拆迁户贷款
#拆迁贷款额度
#政府拆迁贷款
#拆迁款银行放款要多久
以上就是在明律师事务所小编为大家整理的“拆迁村银行贷款政策文件,农村宅基地建设啊可以申请贷款,政府拆迁贷款”相关内容,希望能够对您有所帮助。如果您还有其他问题,欢迎咨询我们的在线律师。
内容来源参考:头条-回迁合同可以抵押给私人借款吗,大棚贷款最简单三个步骤
内容审核:刘博韬律师
免责申明:
本文内容中的法律法规来源于网络整理,如法律法条存在信息滞后或错误、侵权,欢迎联系我们纠错,我们将在24小时内进行处理。遇到拆迁,提前咨询律师各项是否合理,房屋,土地,装修,停产停业损失等。仅受理拆迁相关咨询!本所律师经验丰富,尤其擅长企业,商铺及复杂重大疑难案件!欢迎咨询在明律师在线客服。





















