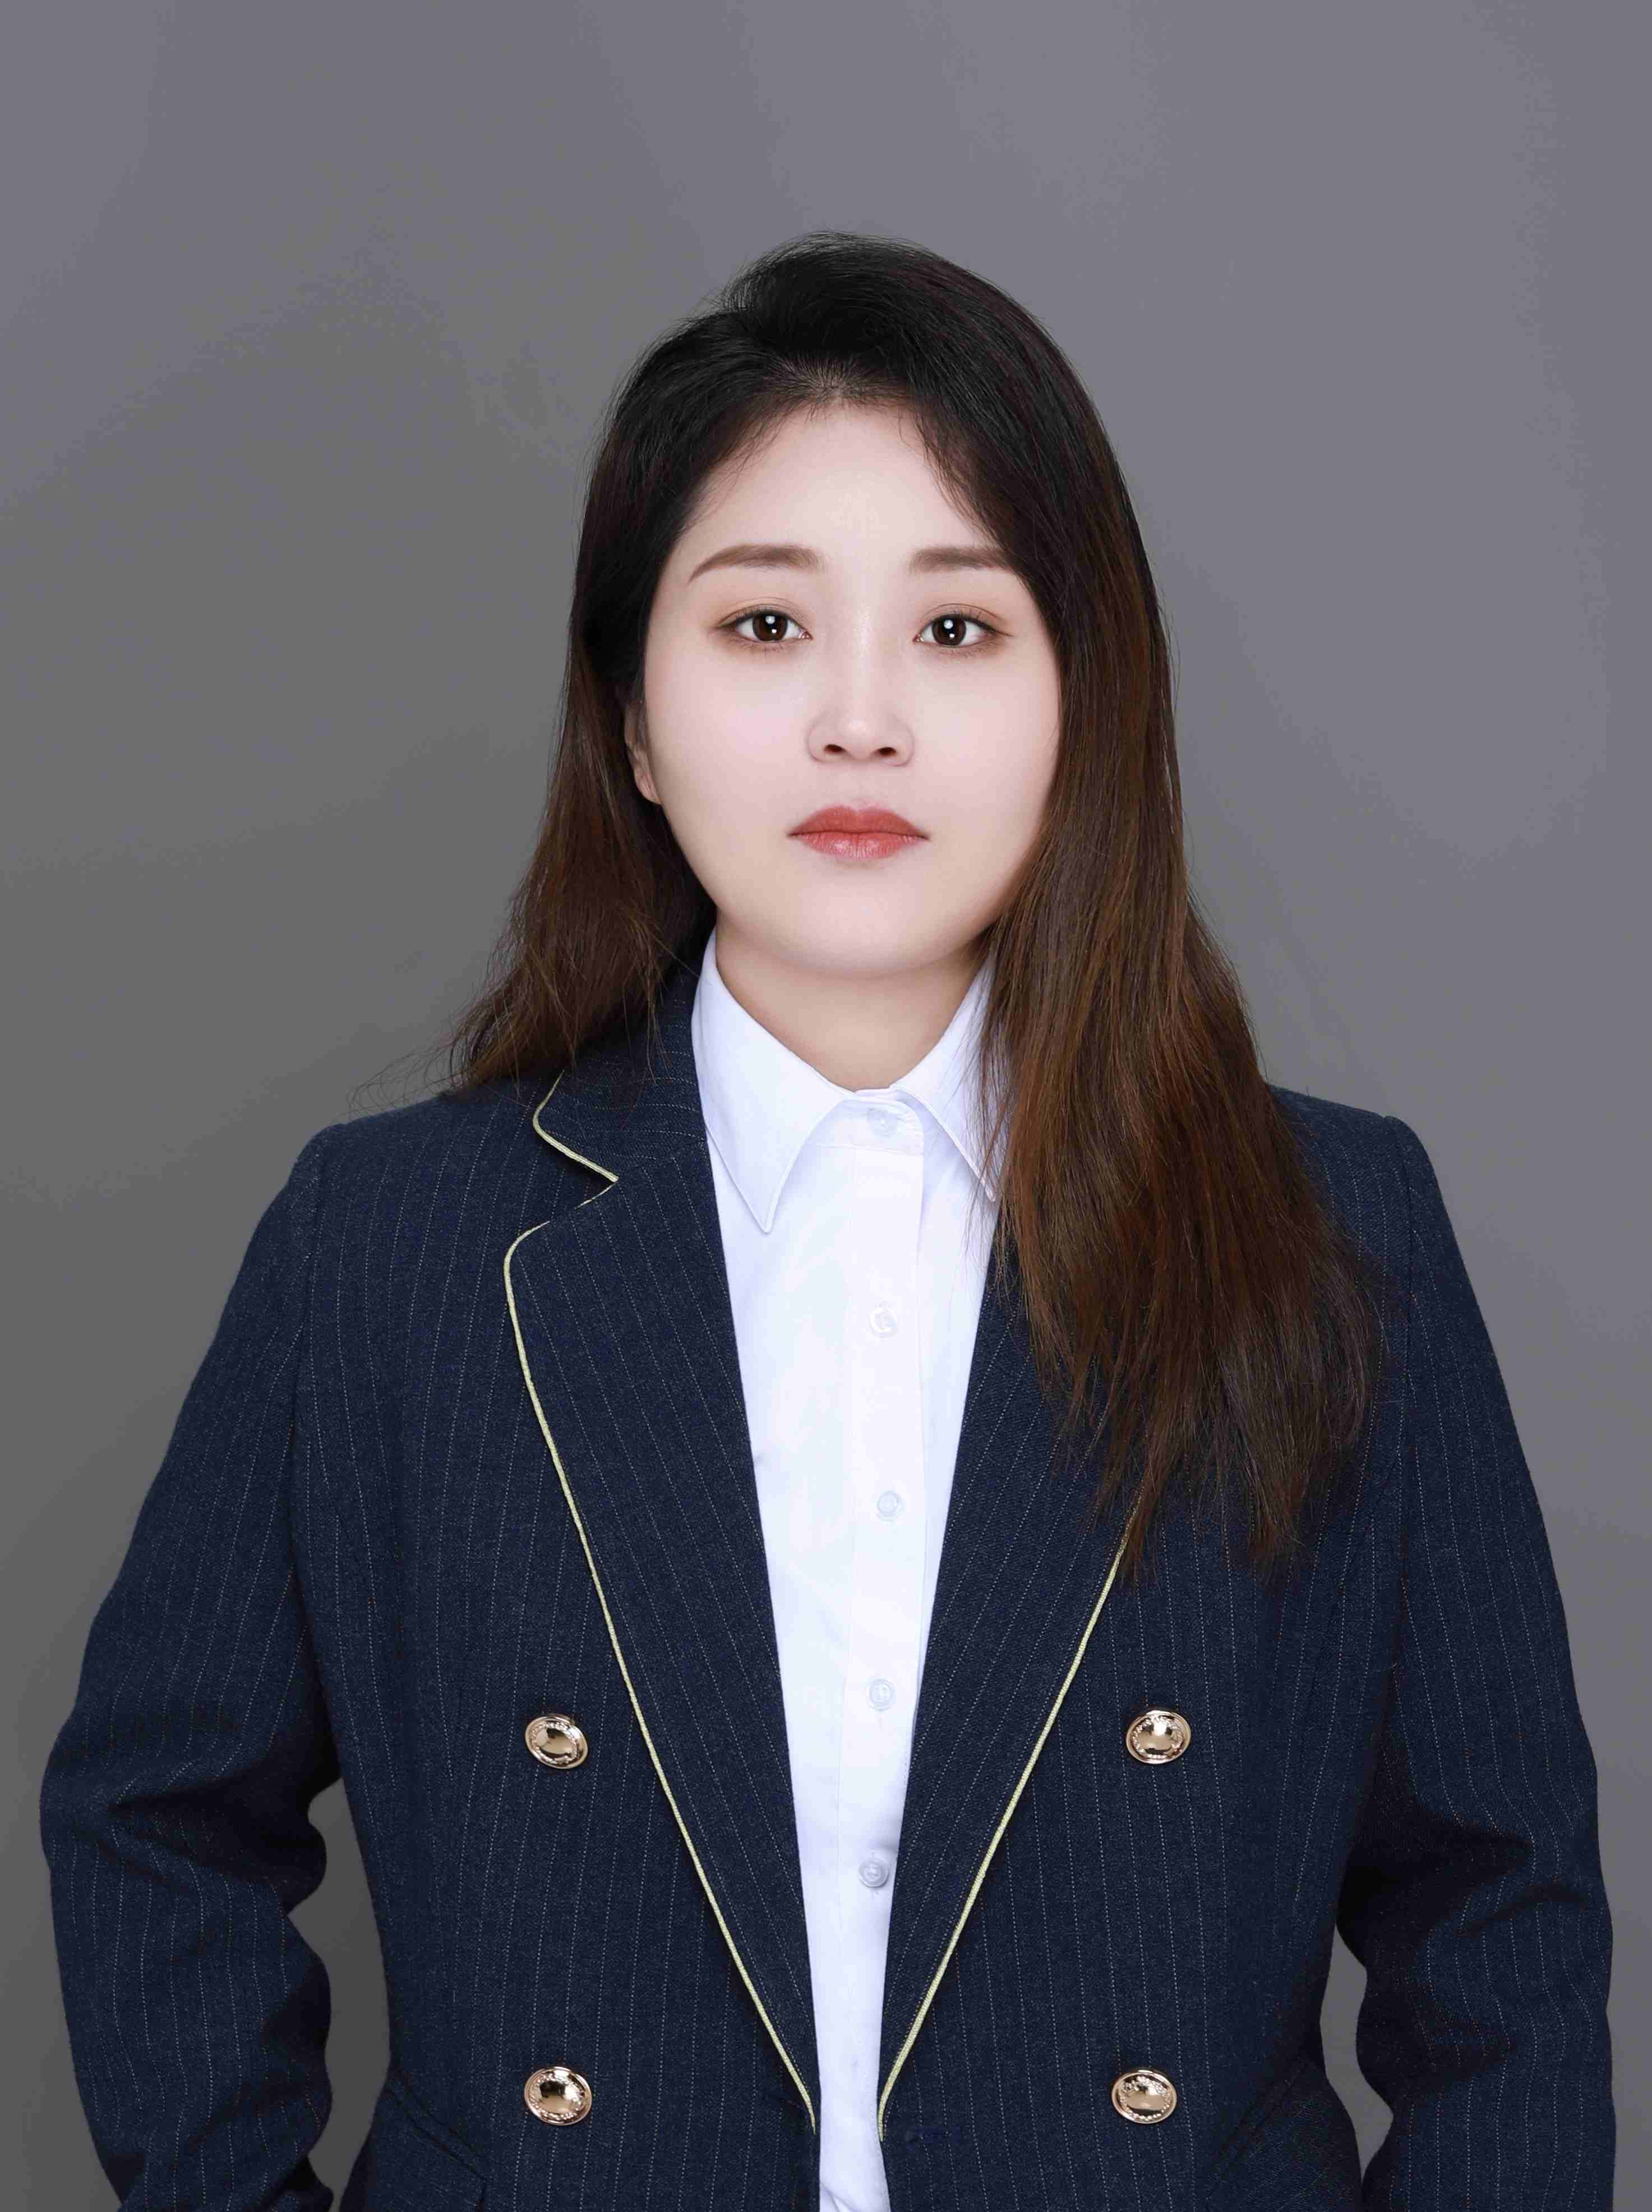
徐慧芳律师现为北京在明律师事务所督导律师,在工作期间积极参与各种案件的办理,在河南、山东、四川、山西、江西等省办理过多起案件。法律理论知识扎实,实践经验丰富,熟知各地征拆政策,在办案时能够快速果断找到征收方违法点,细致耐心地与客户沟通案情,准确掌握客户心理预期,为当事人制定合理的补偿方案,并在与征收方协商过程中占据主动权。

建行的房子抵押贷款对征信查询有明确要求,主要关注借款人的信用记录、负债情况及查询次数。以下是对这些要求的详细分析:
1)信用记录的完整性及良好性1. 借款人需具备无严重逾期记录的征信报告。具体来说,近两年内不能出现连续90天以上的逾期,或累计超过6次的逾期,且连续逾期不能超过3次。
2. 征信报告中应反映借款人良好的信用记录和还款意愿,任何恶意拖欠或不良还款记录都将严重影响贷款的审批。
2)负债情况的合理性1. 建行会评估借款人的总体负债水平,要求月还款额(包括本次房贷及其他债务)不超过月收入的一定比例,通常是不超过50%,部分宽松情况下可到60%。
2. 过多的信用账户,如信用卡和小额贷款账户,可能被视为潜在风险,表明经济状况不够稳健,管理混乱。
3)查询次数的适度性1. 短期内过多的硬查询记录(如因申请贷款、信用卡等导致的查询)对房贷申请不利。一般建议半年内硬查询次数不超过6次,以体现借款人信用需求的合理性。
2. 查询原因需合理,避免不明原因或与正常信贷需求不符的查询,尤其是非正规金融机构的频繁查询,这可能被视为信用风险较高的信号。
建行的房子抵押贷款对征信查询有明确要求,主要关注借款人的信用记录、负债情况及查询次数。以下是对这些要求的详细分析:
1)信用记录的完整性及良好性1. 借款人需具备无严重逾期记录的征信报告。具体来说,近两年内不能出现连续90天以上的逾期,或累计超过6次的逾期,且连续逾期不能超过3次。
2. 征信报告中应反映借款人良好的信用记录和还款意愿,任何恶意拖欠或不良还款记录都将严重影响贷款的审批。
2)负债情况的合理性1. 建行会评估借款人的总体负债水平,要求月还款额(包括本次房贷及其他债务)不超过月收入的一定比例,通常是不超过50%,部分宽松情况下可到60%。
2. 过多的信用账户,如信用卡和小额贷款账户,可能被视为潜在风险,表明经济状况不够稳健,管理混乱。
3)查询次数的适度性1. 短期内过多的硬查询记录(如因申请贷款、信用卡等导致的查询)对房贷申请不利。一般建议半年内硬查询次数不超过6次,以体现借款人信用需求的合理性。
2. 查询原因需合理,避免不明原因或与正常信贷需求不符的查询,尤其是非正规金融机构的频繁查询,这可能被视为信用风险较高的信号。
建设银行房屋抵押贷款的利息并非固定,而是根据多种因素综合确定。以下是对建行房屋抵押贷款利息的详细解析:
一、贷款类型与利率范围
1. 个人住房商业性贷款:
- 短期贷款(一年以内,含一年):年利率通常在4.35%左右浮动,具体利率因地区和政策调整而异。
- 中长期贷款(一至五年,含五年):年利率约为4.75%,建行会根据市场情况和借款人资质浮动定价。
- 五年以上贷款:年利率约为4.90%,同样会根据市场情况和借款人资质浮动定价。
2. 公积金个人住房贷款:
- 五年以下(含五年):年利率为2.75%。
- 五年以上:年利率为3.25%。公积金贷款因其低利率特性,成为购房者的优选。
二、利率计算方式
建行房屋抵押贷款一般采用等额本息或等额本金还款方式,两种方式的利率计算有所不同:
1. 等额本息还款法:每月还款额固定,包含本金和利息。计算公式为:$M = P × [r/(1-(1+r)^(-n))]$,其中M是每月还款额,P是贷款本金,r是月利率,n是总还款月数。
2. 等额本金还款法:每月偿还本金固定,利息随剩余本金减少而逐月递减。每月还款额逐渐减少,计算公式较为复杂,但可通过在线房贷计算器轻松得出。
三、影响利率的因素
1. 贷款期限:贷款期限越长,总利息支出越高。
2. 还款能力:借款人收入水平和稳定性影响银行对其还款能力的评估,进而影响贷款利率。
3. 信用记录:良好信用记录有助于获得更低贷款利率。
4. 政策调控:央行货币政策、房地产市场调控政策等影响房贷利率。
在建设银行APP中下载个人住房贷款合同,可遵循以下步骤进行:
一、登录建设银行APP
1. 确保已安装建设银行官方APP,并完成注册与登录。
2. 使用个人账号和密码,或通过指纹、面部识别等安全方式登录。
二、查找贷款合同
1. 在APP首页或菜单中,找到“贷款”或“我的贷款”板块,点击进入。
2. 在贷款列表中,查找并点击个人住房贷款记录,进入贷款详情页面。
3. 在详情页面中,查找“贷款合同”或“合同查询”选项,点击查看合同内容。
三、下载电子版合同
1. 在合同查看页面,通常会有“下载”或“导出”按钮,点击即可将电子版合同保存至手机。
2. 若未找到下载按钮,可尝试截图保存合同内容,或联系建设银行客服获取电子版合同。
四、注意事项
1. 确保信息安全:在下载和保存合同过程中,注意保护个人信息,避免泄露。
2. 核对合同内容:下载后,仔细核对合同内容,确保与办理贷款时签订的合同一致。
3. 咨询客服:如遇任何问题或困难,及时联系建设银行客服寻求帮助。
#建行拆迁房怎么贷款买最新政策
#建行拆迁房怎么贷款买房子
#拆迁房怎么用住房公积金贷款装修
#拆迁房为什么不能买
#拆迁房房家庭成员过后怎么办最新规定
#拆迁房写了儿子儿媳的名字儿子儿媳离婚
#父母给的拆迁房是夫妻共同财产吗
#拆迁房过户需要什么手续和费用
#拆迁房和商品房有啥区别
#拆迁房办理房产证能直接写子女名字吗
#建行拆迁房怎么贷款买房
#拆迁房如何贷款
#拆迁房银行贷款
#拆迁房贷款能贷款吗
#房屋拆迁贷款怎么办
#拆迁房怎么抵押贷款
#拆迁贷款额度
#拆迁户贷款买房有优惠吗
#购买拆迁房怎么贷款
#拆迁房能在银行贷款吗
以上就是在明律师事务所小编为大家整理的“建行拆迁房怎么贷款买,建行的房子抵押贷款对征信查询有什么要求,购买拆迁房怎么贷款”相关内容,希望能够对您有所帮助。如果您还有其他问题,欢迎咨询我们的在线律师。
内容来源参考:头条-建行的房子抵押贷款对征信查询有什么要求,在建行房屋抵押贷款利息多少
内容审核:徐慧芳律师
免责申明:
本文内容中的法律法规来源于网络整理,如法律法条存在信息滞后或错误、侵权,欢迎联系我们纠错,我们将在24小时内进行处理。遇到拆迁,提前咨询律师各项是否合理,房屋,土地,装修,停产停业损失等。仅受理拆迁相关咨询!本所律师经验丰富,尤其擅长企业,商铺及复杂重大疑难案件!欢迎咨询在明律师在线客服。





















