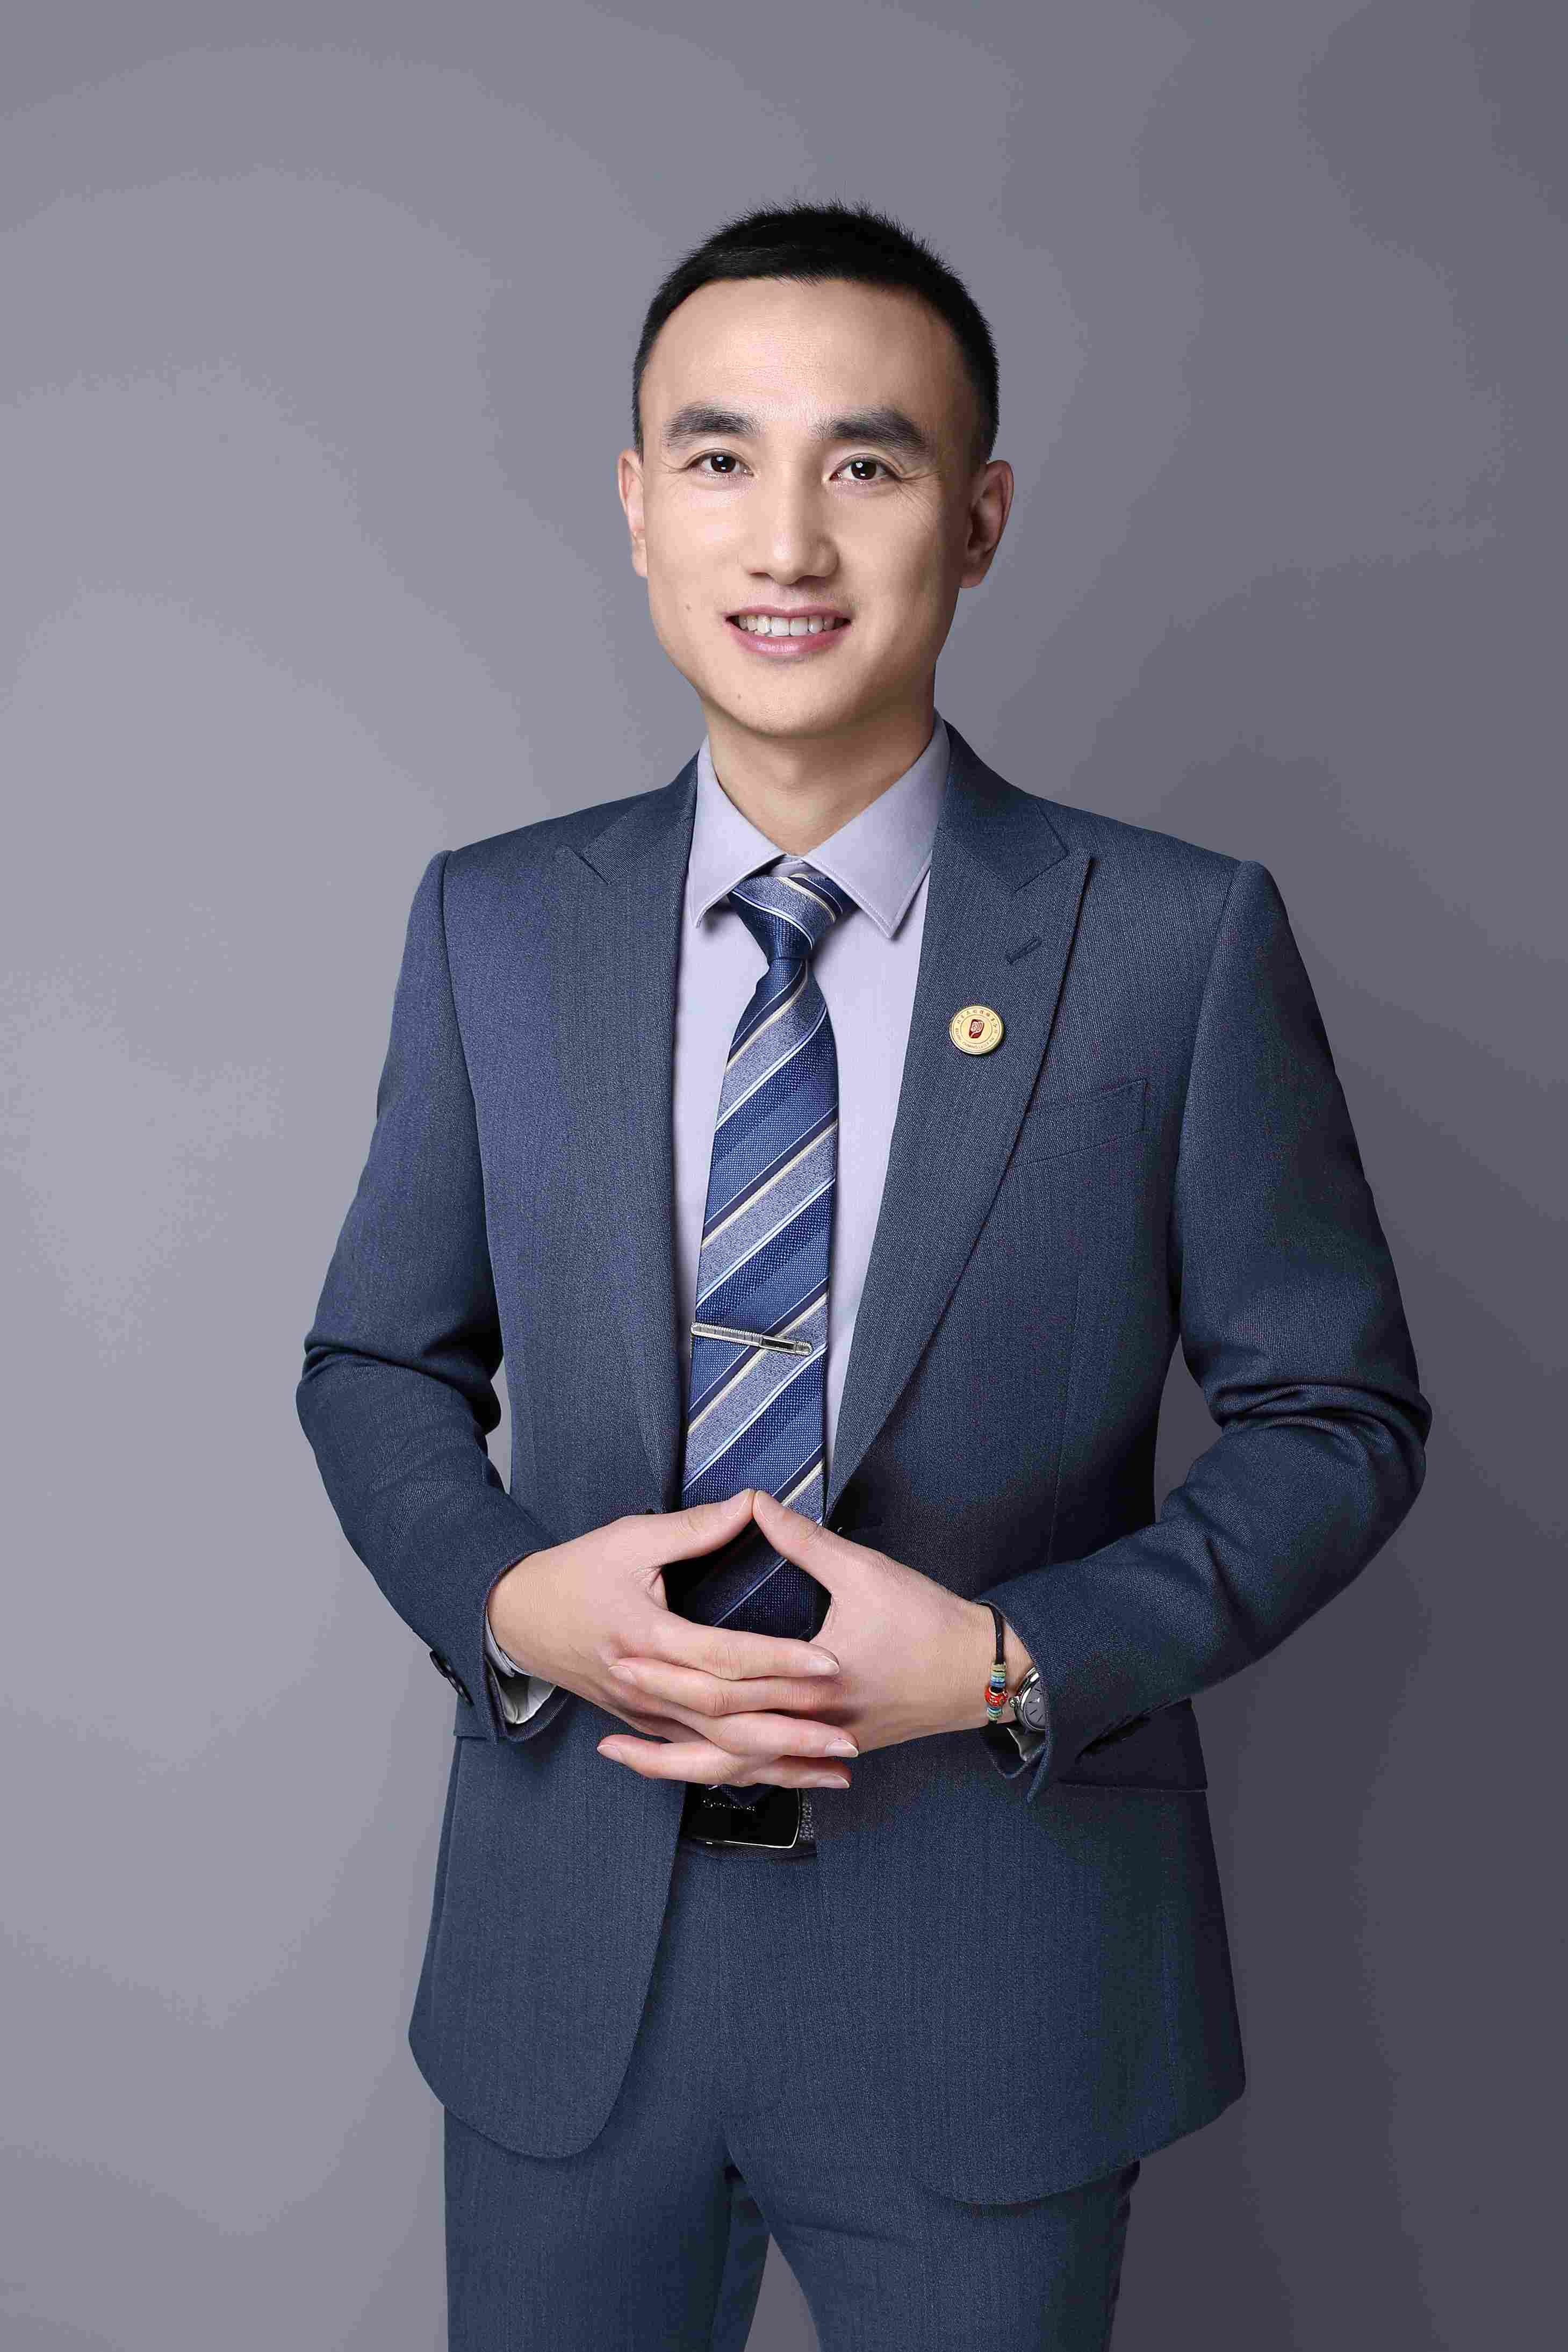
殷浩律师自2016年进入北京在明律师事务所后一直从事拆迁业务实务工作,迄今9年,目前为律所督导律师,行政法专业委员会副主任。从业期间承办征地拆迁案件600余件,尤其擅长处理集体案件和对接企业拆迁谈判。殷律师熟知各地的拆迁惯用手段和政策,乐于钻研学术,随机应变能力强,善于实质化解纠纷。

企业取得政府拆迁房产置换,是否需要缴纳企业所得税,需根据具体情况判断。以下是对此问题的详细分析:
一、政策性搬迁补偿
- 政策依据:根据《国家税务总局关于发布〈企业政策性搬迁所得税管理办法〉的公告》(国家税务总局公告2012年第40号),企业因政策性原因(如政府城市规划、基础设施建设)进行搬迁,搬迁期间发生的搬迁收入和支出可暂不计入当期应纳税所得额,待搬迁完成后进行汇总清算。
- 税务处理:搬迁所得为搬迁收入减去搬迁支出后的余额。若企业在搬迁过程中用补偿款购置或建造新的固定资产、进行技术改造或安置职工等,这些支出可在计算应纳税所得额时扣除。
二、非政策性搬迁补偿
- 税务原则:若非因政策性原因进行的房产拆迁,取得的拆迁补偿收入应计入企业当年收入总额,计算缴纳企业所得税。
- 具体计算:企业用搬迁或处置收入购置或建造新的固定资产等支出,可在计算应纳税所得额时扣除。例如,企业获得拆迁补偿款后,用部分款项购置新设备,该设备支出可从补偿收入中扣除,剩余部分需缴纳企业所得税。
三、特殊注意事项
- 证据留存:企业应保存政府批文、补偿协议、资产权属证明等材料备查,以证明拆迁补偿的合法性和准确性。
- 政策时效性:企业需关注最新税收法规更新,例如部分地区对特定行业(如制造业)的搬迁补偿提供额外优惠政策,确保准确、合法地进行税务处理。
企业取得政府拆迁房产置换,是否需要缴纳企业所得税,需根据具体情况判断。以下是对此问题的详细分析:
一、政策性搬迁补偿
- 政策依据:根据《国家税务总局关于发布〈企业政策性搬迁所得税管理办法〉的公告》(国家税务总局公告2012年第40号),企业因政策性原因(如政府城市规划、基础设施建设)进行搬迁,搬迁期间发生的搬迁收入和支出可暂不计入当期应纳税所得额,待搬迁完成后进行汇总清算。
- 税务处理:搬迁所得为搬迁收入减去搬迁支出后的余额。若企业在搬迁过程中用补偿款购置或建造新的固定资产、进行技术改造或安置职工等,这些支出可在计算应纳税所得额时扣除。
二、非政策性搬迁补偿
- 税务原则:若非因政策性原因进行的房产拆迁,取得的拆迁补偿收入应计入企业当年收入总额,计算缴纳企业所得税。
- 具体计算:企业用搬迁或处置收入购置或建造新的固定资产等支出,可在计算应纳税所得额时扣除。例如,企业获得拆迁补偿款后,用部分款项购置新设备,该设备支出可从补偿收入中扣除,剩余部分需缴纳企业所得税。
三、特殊注意事项
- 证据留存:企业应保存政府批文、补偿协议、资产权属证明等材料备查,以证明拆迁补偿的合法性和准确性。
- 政策时效性:企业需关注最新税收法规更新,例如部分地区对特定行业(如制造业)的搬迁补偿提供额外优惠政策,确保准确、合法地进行税务处理。
住建部有关棚户区改造的文件政策,主要涵盖了改造目标、资金支持、土地政策、安置补偿、配套设施建设及监督管理等多个方面。以下是对这些政策要点的详细阐述:
1)改造目标与规划- 棚户区改造旨在改善城市低收入居民住房条件,提升城市面貌。政策明确了改造范围,包括城市棚户区、国有工矿棚户区等,并设定了具体时期内的改造目标,如“十四五”期间的基本改造任务。
2)资金支持政策- 财政补贴:中央和地方政府安排专项资金给予财政补贴,特别关注任务重、财政困难的地区。
- 专项债券:允许地方政府发行棚改专项债券,为项目提供稳定资金来源。
- 信贷支持:鼓励金融机构为符合条件的棚改项目提供长期、低成本的贷款支持。
3)土地政策- 优先供地:在土地利用年度计划中优先安排棚改项目用地,简化用地审批流程。
- 土地出让收益:土地出让收入扣除相关费用后,专项用于棚改项目的征收补偿和基础设施建设。
- 供地方式:采取划拨或出让等多种方式供地,满足棚改需求。
4)安置补偿政策- 多元化安置:实物安置与货币补偿相结合,由被征收人自主选择。
- 公平补偿:补偿标准不得低于房屋征收决定公告之日的类似房地产市场价格,确保被拆迁人的合法权益。
- 产权置换:按照一定比例进行房屋置换,考虑区位、用途、建筑面积等因素。
5)配套设施建设- 同步规划:棚改项目与配套基础设施同步规划、建设、交付,包括道路、供水、供电等。
- 公共服务提升:加强教育、医疗、文化等公共服务设施建设,促进服务均等化。
6)监督管理政策- 项目监管:建立健全监督管理机制,加强对项目建设进度、工程质量、资金使用等方面的监督检查。
- 信息公开:及时公开棚改项目信息,接受社会监督,保障群众知情权、参与权和监督权。
住建部有关棚户区改造的文件政策,主要涵盖了改造目标、资金支持、土地政策、安置补偿、配套设施建设及监督管理等多个方面。以下是对这些政策要点的详细阐述:
1)改造目标与规划- 棚户区改造旨在改善城市低收入居民住房条件,提升城市面貌。政策明确了改造范围,包括城市棚户区、国有工矿棚户区等,并设定了具体时期内的改造目标,如“十四五”期间的基本改造任务。
2)资金支持政策- 财政补贴:中央和地方政府安排专项资金给予财政补贴,特别关注任务重、财政困难的地区。
- 专项债券:允许地方政府发行棚改专项债券,为项目提供稳定资金来源。
- 信贷支持:鼓励金融机构为符合条件的棚改项目提供长期、低成本的贷款支持。
3)土地政策- 优先供地:在土地利用年度计划中优先安排棚改项目用地,简化用地审批流程。
- 土地出让收益:土地出让收入扣除相关费用后,专项用于棚改项目的征收补偿和基础设施建设。
- 供地方式:采取划拨或出让等多种方式供地,满足棚改需求。
4)安置补偿政策- 多元化安置:实物安置与货币补偿相结合,由被征收人自主选择。
- 公平补偿:补偿标准不得低于房屋征收决定公告之日的类似房地产市场价格,确保被拆迁人的合法权益。
- 产权置换:按照一定比例进行房屋置换,考虑区位、用途、建筑面积等因素。
5)配套设施建设- 同步规划:棚改项目与配套基础设施同步规划、建设、交付,包括道路、供水、供电等。
- 公共服务提升:加强教育、医疗、文化等公共服务设施建设,促进服务均等化。
6)监督管理政策- 项目监管:建立健全监督管理机制,加强对项目建设进度、工程质量、资金使用等方面的监督检查。
- 信息公开:及时公开棚改项目信息,接受社会监督,保障群众知情权、参与权和监督权。
#拆迁房产置换政策文件最新解读
#拆迁房产置换政策文件最新规定
#拆迁房产置换政策文件最新消息
#拆迁房产置换政策文件最新版
#市政拆迁置换房产契税减免政策
#房产置换政策最新
#拆迁置换房产过户流程及费用
#房产置换退税政策
#安置房回购政策文件
#房屋拆迁新房置换协议
#拆迁房产置换政策文件最新版
#拆迁房屋置换标准
#拆迁置换房屋
#房屋拆迁置换比例最高为多少
#拆迁置换房屋是什么意思
#拆迁房屋置换以房换房政策
#拆迁产权置换补偿比例
#拆迁房屋置换流程
#拆迁房产权置换
#拆迁置换房是什么意思
以上就是在明律师事务所小编为大家整理的“拆迁房产置换政策文件最新,取得政府拆迁房产置换需要缴纳企业所得税,拆迁房产权置换”相关内容,希望能够对您有所帮助。如果您还有其他问题,欢迎咨询我们的在线律师。
内容来源参考:法行宝律条-取得政府拆迁房产置换需要缴纳企业所得税,住建部有关棚户区改造的文件 政策
内容审核:殷浩律师
免责申明:
本文内容中的法律法规来源于网络整理,如法律法条存在信息滞后或错误、侵权,欢迎联系我们纠错,我们将在24小时内进行处理。遇到拆迁,提前咨询律师各项是否合理,房屋,土地,装修,停产停业损失等。仅受理拆迁相关咨询!本所律师经验丰富,尤其擅长企业,商铺及复杂重大疑难案件!欢迎咨询在明律师在线客服。