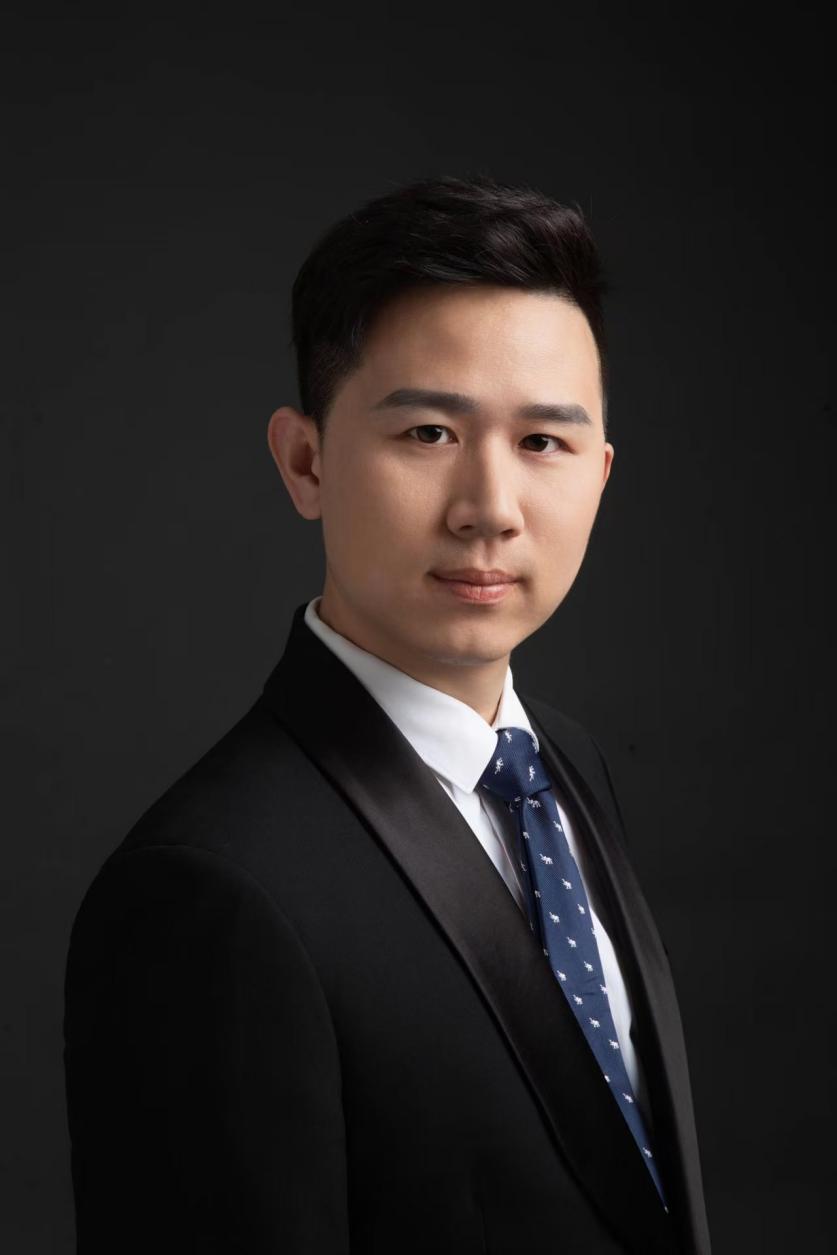
师从行政诉讼知名律师杨在明,从事征拆业务多年。擅长解决群体性征迁纠纷,承办过多起数额巨大、法律关系复杂的征拆案件,具有丰富的征拆业务实战经验。在检察院学习期间,撰写了多篇专业文章并参与省级法学会的课题研究,对刑事案件也有独到的见解和思路,曾办理多起有影响的刑事案件。

物业费导致的滞纳金可以开发票。
1)滞纳金属于物业费的一部分滞纳金作为对延迟支付物业费的处罚,其实质上仍属于物业费的一部分。因此,当业主支付滞纳金时,物业公司应提供相应的发票。
2)发票的开具是物业公司的法定义务根据《中华人民共和国税收征收管理法》第二十一条,单位在提供经营服务时,应当按照规定开具发票。物业公司作为提供物业服务的单位,在收取物业费及滞纳金时,有义务为业主开具发票。
3)发票类型应根据业主需求而定物业公司应根据业主的具体需求开具相应的发票,如增值税专用发票或普通发票。对于需要抵扣税额的业主,物业公司应提供增值税专用发票。
物业费导致的滞纳金可以开发票,且物业公司有义务根据业主的需求开具相应的发票。
公司装修费、办公费发票能否抵扣的详细解答
一、增值税抵扣的总体原则
根据《中华人民共和国增值税暂行条例》第八条,纳税人购进货物、劳务、服务、无形资产、不动产支付或负担的增值税额,为进项税额,且在一定条件下可从销项税额中抵扣。公司装修费、办公费发票能否抵扣,关键在于其用途及是否满足税法规定。
二、可抵扣的情况
1. 一般纳税人用于应税项目
- 若公司为一般纳税人,且装修费、办公费用于增值税应税项目(如办公场所、生产车间等正常生产经营活动),并取得了合法有效的增值税专用发票,则发票上注明的进项税额可以抵扣销项税额。
- 特别地,对于不动产及不动产在建工程,自2019年4月1日起,其进项税额不再分2年抵扣,可一次性在当期销项税额中抵扣。
2. 合法有效的抵扣凭证
- 除增值税专用发票外,从海关取得的海关进口增值税专用缴款书、代扣代缴税款的完税凭证等,也可作为合法的抵扣凭证。
三、不可抵扣的情况
1. 用于非应税项目
- 若装修费、办公费用于简易计税方法计税项目、免征增值税项目、集体福利或个人消费等,则其进项税额不得从销项税额中抵扣。
2. 未取得合法有效的抵扣凭证
- 若公司未取得合法有效的增值税扣税凭证(如仅取得增值税普通发票),则其进项税额不得抵扣。
招待外部人员的住宿费专票是可以抵扣的。但需要注意以下几点:
1)抵扣条件根据《中华人民共和国增值税暂行条例》第八条,纳税人购进货物、劳务、服务、无形资产、不动产支付或者负担的增值税额,为进项税额。从销售方取得的增值税专用发票上注明的增值税额,准予从销项税额中抵扣。因此,招待外部人员的住宿费,只要取得了增值税专用发票,且不属于不得抵扣的范围,就可以进行抵扣。
2)不得抵扣的情形需要注意的是,如果住宿费属于简易计税方法计税项目、免征增值税项目、集体福利或者个人消费的,那么即使取得了增值税专用发票,也不得进行抵扣。这是为了避免税收的流失和滥用。
3)实际操作建议在实际操作中,企业应当建立完善的发票管理制度,确保取得的住宿费增值税专用发票真实、合法、有效。同时,财务人员在进行税务处理时,应当准确判断住宿费是否属于可抵扣范围,避免出现税务风险。
招待外部人员的住宿费专票在符合一定条件下是可以抵扣的,但需要注意不得抵扣的情形和实际操作中的相关要求。
预提费用后收到发票的账务处理方式主要取决于发票的类型和内容。一般来说,可以按照以下步骤进行:
1)确认发票内容首先,需要确认收到的发票内容,包括发票的开具单位、发票内容、金额等信息。这些信息将决定后续的账务处理。
2)冲销预提费用如果之前已经对相关费用进行了预提,那么在收到发票后,需要冲销之前预提的费用。具体来说,可以通过编制冲销凭证,将之前预提的费用进行冲销。
3)根据发票内容入账根据收到的发票内容,将相关费用入账。如果发票是费用类的,如手续费、服务费等,那么应该将这些费用计入相应的费用科目;如果发票是资产类的,如购买设备、材料等,那么应该将这些资产计入相应的资产科目。
在这个过程中,需要注意以下几点:
1. 确保发票的真实性和合法性,避免虚假发票导致的财务风险;
2. 严格按照会计准则进行账务处理,确保账目的准确性和合规性;
3. 及时处理账务,避免账目混乱和延误。
4)税务处理根据《中华人民共和国增值税暂行条例》的相关规定,如果收到的发票是增值税专用发票,且发票上注明的增值税额符合抵扣条件,那么可以将该增值税额作为进项税额进行抵扣。具体操作时,需要在税务系统中进行认证和抵扣操作。
预提费用后收到发票的账务处理需要遵循会计准则和税法规定,确保账目的准确性和合规性。同时,也需要及时处理账务,避免账目混乱和延误。在处理过程中,需要注意发票的真实性和合法性,以及税务处理的正确性。
#腾退费用发票可以抵扣吗
#腾退费用发票怎么开
#腾退费需要开发票吗
#腾退补偿款开什么发票
#腾退补偿款增值税发票赋码
#腾退政策文件
#腾退补偿标准
#腾退费用无发票可以税前扣除吗
#去年收到费用类发票今年红冲如何做账处理
#跨了好几年的费用发票未入账怎么处理
#腾退补偿款 增值税专用发票
#腾退费是什么
#腾退补偿款的税率是多少?
#企业收到腾退补助交税吗
#腾退资金
#腾退诉讼费
#腾退房屋诉讼费收费标准
#腾退官司收费标准
#腾退手续
#腾退补偿款的税点是多少
以上就是在明律师事务所小编为大家整理的“腾退费用发票,物业费导致的滞纳金可以开发票吗,腾退手续”相关内容,希望能够对您有所帮助。如果您还有其他问题,欢迎咨询我们的在线律师。
内容来源参考:头条-公司的装修费办公费发票可以抵扣吗,招待外部人员的住宿费专票可以抵扣吗
内容审核:王威律师
免责申明:
本文内容中的法律法规来源于网络整理,如法律法条存在信息滞后或错误、侵权,欢迎联系我们纠错,我们将在24小时内进行处理。遇到拆迁,提前咨询律师各项是否合理,房屋,土地,装修,停产停业损失等。仅受理拆迁相关咨询!本所律师经验丰富,尤其擅长企业,商铺及复杂重大疑难案件!欢迎咨询在明律师在线客服。





















